Vivid Business und Personal

- 4.01K Bewertungen
- 4,6
- Downloads
- 1.000.000+
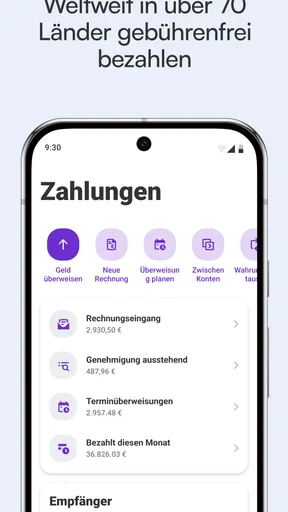
 Analyse von Mobxio
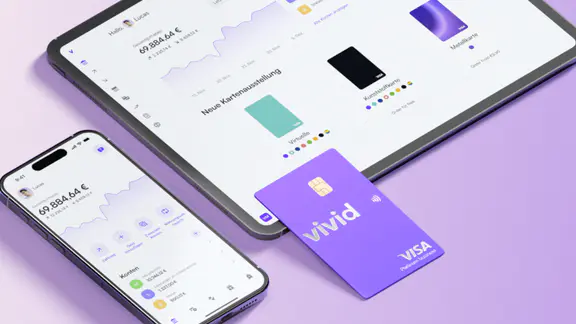
Wer Vivid Business und Personal zum ersten Mal öffnet, erwartet vermutlich vor allem ein modernes Konto mit Karte und einer übersichtlichen Oberfläche. In meiner Nutzung liegt die eigentliche Stärke aber weniger im ersten Eindruck als darin, wie schnell sich alltägliche Geldbewegungen ordnen lassen. Die App richtet sich an Menschen, die private Finanzen und geschäftliche Ausgaben nicht mehr ausschließlich über eine klassische Bankoberfläche verwalten möchten. Gleichzeitig muss man bereit sein, die Einrichtung sorgfältig durchzugehen und bei Unklarheiten nicht vorschnell die App selbst verantwortlich zu machen.
Vivid Business und Personal ist eine Finanz-App von Vivid Money GmbH. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und auf Geräten ab iOS- oder Android-Version 9 nutzbar. Im Store wird sie mit Konten, Karten und hohen Zinsen zusammengefasst; die kurze Produktbezeichnung lautet Vivid Business. Diese Kombination zeigt schon, dass die Anwendung nicht nur auf private Nutzer zielt, sondern auch auf Selbstständige und kleine Unternehmen, die ihre geschäftlichen Zahlungen separat organisieren möchten.
Wo die Nutzung im Alltag ins Stocken geraten kann
Die häufigste Reibung entsteht meiner Erfahrung nach nicht beim Bezahlen selbst, sondern vorher: bei der Frage, welches Konto für welchen Zweck gedacht ist, welche Angaben bei der Registrierung benötigt werden und ob man gerade den privaten oder geschäftlichen Bereich nutzt. Wer diese Trennung nicht bewusst vornimmt, kann später leicht den Überblick verlieren. Das ist kein technischer Fehler, sondern eine Frage der persönlichen Struktur.
Gerade bei einer App, die private und geschäftliche Nutzung zusammenbringt, sollte man sich vor dem Start überlegen, welche Geldflüsse man abbilden möchte. Für private Ausgaben kann ein Konto für laufende Kosten sinnvoll sein, während geschäftliche Einnahmen und Ausgaben getrennt betrachtet werden sollten. Ich würde nicht einfach alle Zahlungen sofort auf eine neue Karte verlagern, sondern zunächst mit wenigen, klaren Vorgängen beginnen. So erkennt man schneller, ob die eigene Organisation zur App passt.
Ein realistisches Beispiel: Ich bezahle unterwegs eine berufliche Software, kaufe später Lebensmittel und erhalte am Abend eine geschäftliche Zahlung. Wenn diese Vorgänge über unterschiedliche Bereiche laufen, ist die spätere Kontrolle deutlich angenehmer. Werden sie dagegen ohne Plan vermischt, hilft auch eine moderne Oberfläche nur begrenzt. Der praktische Vorteil entsteht erst durch eine konsequente Zuordnung.
Ein weiterer Stolperstein ist die Erwartung, dass jede Bankfunktion genauso funktioniert wie bei einer langjährigen Hausbank. Vivid kann eine flexible Alternative sein, aber der Wechsel bedeutet auch, dass man sich an andere Abläufe gewöhnt. Wer seine bisherige Bank als zentrale Stelle für sämtliche Daueraufträge, Kredite, Sparprodukte und persönliche Beratung nutzt, sollte genau prüfen, ob ein vollständiger Wechsel überhaupt sinnvoll ist.
Der erste Start: lieber langsam als vorschnell
Bei der Einrichtung würde ich eine stabile Internetverbindung nutzen und die persönlichen Angaben genau so eingeben, wie sie in den eigenen Unterlagen erscheinen. Schon kleine Abweichungen können bei Finanz-Apps zu Rückfragen oder Verzögerungen führen. Wichtig ist außerdem, die verwendete E-Mail-Adresse und Telefonnummer dauerhaft erreichbar zu halten. Sie sind im Alltag nicht bloß Kontaktdaten, sondern Teil des Zugangs und der Kommunikation rund um das Konto.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Wer Vivid für geschäftliche Zwecke verwenden möchte, sollte vor dem Anlegen überlegen, ob die Angaben zum tatsächlichen Geschäft passen. Ein privates Konto und ein geschäftlicher Bereich erfüllen unterschiedliche Aufgaben. Ich würde die geschäftliche Nutzung nicht nur deshalb wählen, weil sie professioneller klingt, sondern weil eine klare Trennung bei Belegen, Einnahmen und Ausgaben im eigenen Alltag wirklich gebraucht wird.
Nach der Einrichtung lohnt es sich, die wichtigsten Bereiche nacheinander zu prüfen: Kontostand, Kartenübersicht, Transaktionsverlauf und Einstellungen. Dabei geht es nicht darum, jede Funktion sofort zu testen. Besser ist ein kleiner Kontrolllauf mit einer überschaubaren Zahlung und einer anschließenden Prüfung, ob die Buchung dort auftaucht, wo man sie erwartet. Dieser Schritt spart später Zeit, wenn eine größere oder zeitkritische Zahlung ansteht.
Ein nützlicher, oft unterschätzter Tipp ist, Benachrichtigungen nicht einfach ungelesen wegzuwischen. Sie können dabei helfen, eine Zahlung zeitnah zu kontrollieren und ungewöhnliche Vorgänge schneller zu bemerken. Gleichzeitig sollte man sich nicht ausschließlich auf eine Push-Mitteilung verlassen. Für wichtige geschäftliche Vorgänge prüfe ich zusätzlich den Verlauf in der App, weil eine Nachricht und eine endgültige Buchungsanzeige nicht immer dieselbe Informationsebene haben müssen.
Was bei einer fehlenden oder verzögerten Zahlung hilft
Wenn eine Zahlung scheinbar nicht angekommen ist, beginne ich nicht mit einer Neuinstallation. Zuerst prüfe ich, ob ich im richtigen Bereich angemeldet bin, ob der Betrag tatsächlich vom erwarteten Konto ausging und ob die Transaktion im Verlauf sichtbar ist. Danach kontrolliere ich die Empfängerdaten und den Status der Zahlung. Dieser einfache Ablauf trennt Bedienfehler, noch nicht abgeschlossene Vorgänge und echte technische Probleme voneinander.
Bei einer Kartenzahlung sollte man außerdem den Unterschied zwischen einer abgelehnten Zahlung und einer noch nicht endgültig verbuchten Transaktion beachten. Eine vorübergehende Reservierung kann im Alltag anders aussehen als eine abgeschlossene Belastung. Deshalb würde ich nicht sofort mehrfach bezahlen, nur weil der erste Versuch auf den ersten Blick unklar wirkt. Besonders bei größeren Beträgen kann eine doppelte Zahlung später mehr Ärger verursachen als die ursprüngliche Verzögerung.
Wenn eine Karte nicht funktioniert, helfen zunächst die naheliegenden Prüfungen: Ist die richtige Karte ausgewählt, ist das Konto ausreichend gedeckt und wurde die Zahlung tatsächlich bestätigt? Auch ein Test an einem anderen Ort oder mit einer anderen kleinen Zahlung kann zeigen, ob das Problem beim jeweiligen Händler oder grundsätzlich bei der Karte liegt. Ich halte es für sinnvoll, solche Tests nur kontrolliert durchzuführen und nicht wiederholt dieselbe Zahlung anzustoßen.
Bei geschäftlichen Ausgaben ist die Dokumentation ebenso wichtig wie die Zahlung selbst. Ich würde Belege unmittelbar nach dem Kauf sichern und die Buchung mit dem passenden Vorgang abgleichen. Vivid Business und Personal ersetzt nicht automatisch die eigene Buchhaltung. Die App kann die Geldbewegungen übersichtlicher machen, aber die Verantwortung für eine nachvollziehbare Ablage bleibt beim Nutzer.
Wenn die App nicht die Ursache ist
Nicht jede Störung, die beim Öffnen oder Bezahlen sichtbar wird, entsteht innerhalb von Vivid. Ein instabiles WLAN, ein schwaches Mobilfunksignal oder ein Gerät mit veralteter Systemsoftware kann den Eindruck erwecken, das Konto sei nicht erreichbar. Da die App ab Version 9 des Betriebssystems unterstützt wird, lohnt sich trotzdem ein Blick darauf, ob das Gerät selbst aktuell genug ist und andere Apps ähnlich reagieren.
Ich prüfe in solchen Situationen zuerst, ob eine normale Internetseite oder eine andere App funktioniert. Danach schließe ich Vivid vollständig und öffne die Anwendung erneut. Ein Neustart des Geräts kann ebenfalls helfen, bevor man drastischere Schritte unternimmt. Eine Neuinstallation würde ich erst in Betracht ziehen, wenn die Zugangsdaten sicher verfügbar sind und klar ist, dass dadurch keine wichtigen lokalen Informationen verloren gehen können.
Auch ein einzelner Händler kann die Ursache sein. Wenn eine Zahlung in einem Geschäft abgelehnt wird, bedeutet das nicht automatisch, dass die Karte generell unbrauchbar ist. Ein kleiner Test bei einem anderen Händler kann die Situation eingrenzen. Umgekehrt sollte man aus einer erfolgreichen Testzahlung nicht schließen, dass jede spätere Zahlung problemlos funktionieren muss. Die Art der Transaktion und die Prüfung durch den jeweiligen Anbieter können eine Rolle spielen.
Bei einer scheinbar falschen Kontobewegung würde ich zuerst den Zeitraum und die Beschreibung der Buchung genau lesen. Manchmal wird ein Vorgang unter einer Bezeichnung angezeigt, die nicht sofort dem Namen des Geschäfts entspricht. Erst wenn Betrag, Zeitpunkt und Kontext nicht zusammenpassen, sollte man die Angelegenheit gezielt weiterverfolgen. Diese Reihenfolge verhindert, dass man eine normale Buchung voreilig als Sicherheitsproblem einordnet.
Die sinnvollsten Arbeitsweisen für private und geschäftliche Nutzung
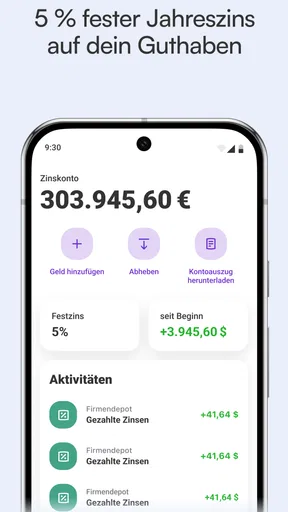
Für private Nutzer ist die App besonders interessant, wenn Karten- und Kontonutzung möglichst kompakt in einer Anwendung stattfinden sollen. Ich würde sie nicht als reine Spar-App betrachten, sondern als Werkzeug für den täglichen Zahlungsverkehr. Die beworbenen hohen Zinsen können attraktiv wirken, sollten aber nicht dazu führen, dass man die eigene Liquidität falsch einschätzt. Geld für Miete, Steuern oder kurzfristige Rechnungen muss erreichbar bleiben, unabhängig davon, wie interessant eine Verzinsung klingt.
Für Selbstständige liegt der Mehrwert vor allem in der Trennung. Einnahmen aus Aufträgen, Ausgaben für Arbeitsmittel und laufende geschäftliche Zahlungen lassen sich leichter betrachten, wenn sie nicht zwischen privaten Einkäufen verschwinden. Mein praktischer Rat ist, das geschäftliche Konto nicht als vollständigen Ersatz für eine Buchhaltungssoftware zu behandeln. Es ist eher die finanzielle Eingangsstelle, deren Daten anschließend sauber geprüft und weiterverarbeitet werden müssen.
Ein fortgeschrittener, aber einfacher Arbeitsablauf besteht darin, feste Prüftage einzuplanen. Statt jede Buchung sofort ausführlich zu analysieren, kontrolliere ich täglich die ungewöhnlichen Vorgänge und nehme mir regelmäßig Zeit für die vollständige Durchsicht. So bleibt die App im Alltag schnell und die gründliche Kontrolle wird nicht vergessen. Für geschäftliche Nutzer ist dieser Rhythmus besonders hilfreich, weil sich offene Belege und unklare Ausgaben nicht über Wochen ansammeln.
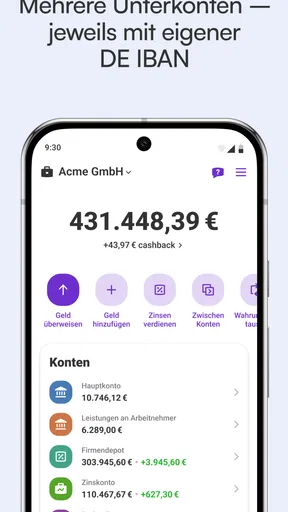
Eine zweite nützliche Gewohnheit ist die Trennung nach Zweck statt nur nach Person. Private Ausgaben, berufliche Zahlungen und Rücklagen sollten nicht allein deshalb zusammenliegen, weil sie derselben Person gehören. Diese Struktur macht es leichter, eine Zahlung später zu erklären. Sie hilft außerdem dabei, die Karte nicht für spontane Ausgaben zu verwenden, die eigentlich aus einem anderen Budget stammen.
Die App eignet sich auch für Nutzer, die mehrere Karten oder Kontobereiche gedanklich auseinanderhalten möchten. Der Vorteil zeigt sich aber nur, wenn man die Zuordnung konsequent nutzt. Wer ständig zwischen Bereichen wechselt, ohne den Zweck zu beachten, erzeugt seine eigene Unübersichtlichkeit. In diesem Fall wäre eine einfache klassische Banklösung mit weniger Auswahl möglicherweise angenehmer.
Wie sich Vivid gegen klassische Alternativen schlägt
Im Vergleich zu einer traditionellen Filialbank wirkt Vivid Business und Personal stärker auf digitale Selbstverwaltung ausgerichtet. Das kann ein Vorteil sein, wenn ich Überweisungen, Karten und Kontobewegungen schnell am Smartphone kontrollieren möchte. Eine klassische Bank bleibt dagegen oft die bessere Wahl für Menschen, die persönliche Beratung, viele miteinander verbundene Finanzprodukte oder einen gewohnten Ansprechpartner bevorzugen.
Gegenüber einer reinen Neobank mit ausschließlich privatem Fokus hat Vivid den interessanten Ansatz, private und geschäftliche Bedürfnisse näher zusammenzubringen. Das ist praktisch, wenn ich beide Lebensbereiche digital organisieren möchte. Es kann aber auch verwirrend werden, wenn ich eine absolut strikte Trennung mit unterschiedlichen Dienstleistern bevorzuge. Für eine kleine freiberufliche Tätigkeit kann die Kombination ausreichen; bei komplexeren Unternehmensabläufen sollte man genauer prüfen, ob die eigenen Anforderungen darüber hinausgehen.
Eine klassische Banking-App ist oft dann überlegen, wenn bereits viele Daueraufträge, gemeinsame Konten oder weitere Produkte bei derselben Bank bestehen. Der Wechsel zu Vivid lohnt sich in meinen Augen eher, wenn die digitale Bedienung, Kartenverwaltung und getrennte Betrachtung von privaten und geschäftlichen Zahlungen wichtiger sind als die gewachsene Verbindung zur Hausbank.
Auch beim Thema Sicherheit sollte man realistisch bleiben. Eine Finanz-App kann den Zugang bequem machen, aber Bequemlichkeit verlangt Aufmerksamkeit. Ich würde die App nur auf einem persönlichen, geschützten Gerät nutzen, Zugangsdaten nicht weitergeben und unbekannte Nachrichten nicht über darin enthaltene Aufforderungen bearbeiten. Bei einem verlorenen Smartphone sollte man nicht abwarten, sondern den Zugang über einen sicheren Weg absichern.
Für wen die App passt und wer besser weiter sucht
Vivid Business und Personal passt meiner Einschätzung nach gut zu Menschen, die ihre Finanzen überwiegend selbstständig per Smartphone verwalten möchten. Besonders interessant ist sie für Selbstständige, die private und geschäftliche Zahlungen klarer auseinanderhalten wollen, ohne dafür mehrere völlig unabhängige digitale Lösungen zu pflegen. Auch private Nutzer, die ein modernes Konto mit Kartenfokus suchen und ihre Buchungen regelmäßig kontrollieren, können damit zufrieden sein.
Weniger passend ist die App für Nutzer, die möglichst wenig selbst einrichten möchten oder bei jeder finanziellen Frage persönliche Unterstützung erwarten. Ebenso würde ich sie nicht unkritisch als alleinige Lösung für umfangreiche Unternehmensfinanzen empfehlen. Je größer die Zahl der Beteiligten, Freigaben, Belege und steuerlichen Anforderungen wird, desto wichtiger sind zusätzliche Prozesse außerhalb der App.
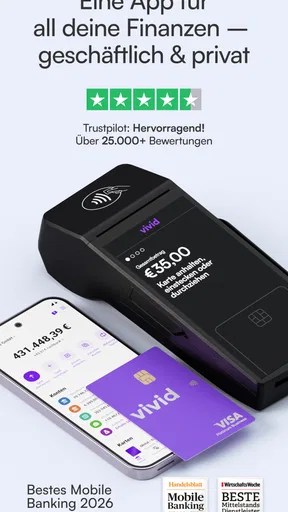
Die Reichweite zeigt, dass das Angebot auf großes Interesse stößt: Vivid kommt auf eine durchschnittliche Bewertung von 4,6 bei rund 37.000 Bewertungen und mehr als einer Million Installationen. Diese Werte sprechen für eine breite Nutzung, ersetzen aber nicht die eigene Prüfung. Eine gute Bewertung sagt wenig darüber aus, ob die konkrete Kontoorganisation, der gewünschte Support und der persönliche Umgang mit digitalen Finanzprodukten zu mir passen.
Die Anwendung ist kostenlos und trägt die Altersfreigabe USK ab 0 Jahren. Das macht den Einstieg niedrigschwellig, sollte aber nicht mit völliger Anspruchslosigkeit verwechselt werden. Finanzielle Entscheidungen bleiben auch in einer einfach bedienbaren App ernst. Ich würde vor der Nutzung festlegen, welche Zahlungen über Vivid laufen sollen und welche Verbindung zur bisherigen Bank zunächst bestehen bleibt.
Mein praktisches Urteil nach der Nutzung
Mir gefällt an Vivid Business und Personal vor allem die Verbindung aus privater und geschäftlicher Organisation in einer mobilen Finanzumgebung. Der Nutzen entsteht nicht durch das bloße Installieren, sondern durch eine klare Struktur: richtige Bereiche wählen, Zahlungen kontrollieren, Belege zeitnah sichern und bei Problemen systematisch zwischen App, Gerät, Internetverbindung und Händler unterscheiden.
Die aktuelle Version 4.42.0 zeigt, dass die App aktiv als modernes Finanzprodukt weitergeführt wird. Trotzdem würde ich jedem neuen Nutzer empfehlen, die ersten Tage nicht als vollständigen Bankwechsel zu behandeln. Ein begrenzter Start mit überschaubaren Zahlungen macht sichtbar, ob die Bedienung verständlich ist und ob die persönliche Arbeitsweise mit der App harmoniert.
Mein Fazit fällt deshalb positiv, aber nicht blind begeistert aus: Vivid Business und Personal ist eine gute Wahl für selbstständige Digitalnutzer, die Ordnung zwischen privaten und geschäftlichen Zahlungen schaffen wollen. Wer dagegen eine klassische Bankbeziehung mit persönlicher Betreuung und möglichst wenig Eigenorganisation sucht, findet bei einer traditionellen Alternative wahrscheinlich mehr Ruhe. Für mich ist Vivid dann am stärksten, wenn ich die App als gut strukturiertes Werkzeug nutze und nicht erwarte, dass sie meine gesamte Finanzplanung automatisch übernimmt.
Häufig gestellte Fragen zu Vivid Business und Personal
Was ist Vivid Business und Personal, und für wen eignet sich die App?
Vivid Business und Personal kombiniert persönliche Finanzfunktionen mit Lösungen für geschäftliche Ausgaben und Verwaltung. Privatnutzer können ihr Geld digital organisieren, während Selbstständige und Unternehmen je nach gewähltem Angebot geschäftliche Zahlungen, Karten und Finanzübersichten verwalten können. Vor dem Download sollte man prüfen, ob die verfügbaren Funktionen, Kontomodelle und Voraussetzungen zur eigenen privaten oder geschäftlichen Situation passen.
Welche Funktionen bietet Vivid Business und Personal im Alltag?
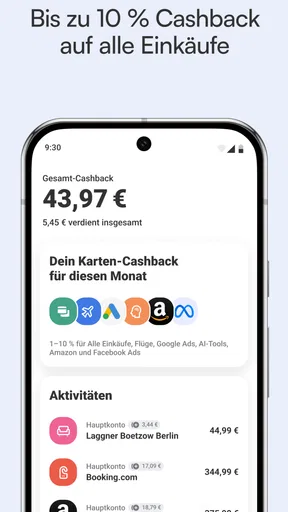
Die App stellt je nach Konto verschiedene Werkzeuge für den digitalen Zahlungsverkehr bereit. Dazu können virtuelle oder physische Karten, Überweisungen, Ausgabenübersichten, Unterkonten beziehungsweise getrennte Finanzbereiche und Funktionen für geschäftliche Ausgaben gehören. Der genaue Funktionsumfang kann vom Land, Tarif und Kontotyp abhängen. Deshalb empfiehlt es sich, Preisübersichten, Leistungsumfang und aktuelle Bedingungen vor der Registrierung aufmerksam zu lesen.
Ist Vivid Business und Personal sicher für private und geschäftliche Zahlungen?
Vivid Business und Personal verwendet übliche Sicherheitsmechanismen moderner Finanz-Apps, beispielsweise geschützte Anmeldung, Gerätebestätigung und Benachrichtigungen bei Transaktionen. Trotzdem bleibt der Nutzer für ein sicheres Passwort, aktuelle Betriebssysteme und den sorgfältigen Umgang mit Karten- und Zugangsdaten verantwortlich. Bei geschäftlichen Konten sollten außerdem Zugriffsrechte, interne Freigaben und die verfügbaren Sicherheitsfunktionen vor der Nutzung geprüft werden.
Welche Kosten können bei Vivid Business und Personal entstehen?
Ob Gebühren anfallen, hängt vom gewählten privaten oder geschäftlichen Tarif sowie von der jeweiligen Nutzung ab. Mögliche Kosten können beispielsweise durch Premium-Funktionen, zusätzliche Karten, bestimmte Überweisungen, Fremdwährungen, Bargeldabhebungen oder geschäftliche Zusatzleistungen entstehen. Da sich Preise und Bedingungen ändern können, sollten Nutzer vor dem Download und besonders vor einer Kontoeröffnung das aktuelle Preisverzeichnis sowie mögliche Limits sorgfältig kontrollieren.
Was wird für die Kontoeröffnung bei Vivid Business und Personal benötigt?
Für die Registrierung werden normalerweise persönliche Angaben, eine gültige E-Mail-Adresse oder Telefonnummer und eine Identitätsprüfung benötigt. Bei einem Geschäftskonto können zusätzliche Informationen zum Unternehmen, zur Geschäftsführung und zur wirtschaftlichen Tätigkeit verlangt werden. Die Freischaltung erfolgt nicht immer sofort, da Angaben geprüft werden müssen. Nutzer sollten daher korrekte Daten bereithalten und die jeweiligen rechtlichen Voraussetzungen ihres Landes beachten.
Die besten Seiten von Vivid Business und Personal
Das sollten Sie bei Vivid Business und Personal beachten